À un moment donné, vous vous retrouverez à court d’argent sans aucun moyen évident d’y remédier. Vous aurez un plan. Vous aurez des stratégies. Mais vous ne saurez pas exactement d’où viendra l’argent.
C'est là que j'en suis en ce moment. J’ai donc essayé quelque chose qui pourrait faire gémir certains d’entre vous : j’ai manifesté de l’argent.
Vous l’avez probablement fait aussi, même si vous ne l’appelez pas ainsi. Les gens manifestent leur destin à tout moment en se disant ce qu’ils veulent ou méritent :
Je veux être riche.
Je veux trouver une petite amie ou un petit ami.
Je veux me marier.
J'aurai deux enfants.
Je gagnerai mon premier million à 35 ans.
Je vais entrer dans cette école.
Je vais décrocher ce poste en IA pré-IPO.
J'écrirai un best-seller national.
Je serai promu directeur général.
Je vais perdre 10 kilos cette année et ne pas le reprendre pour le reste de ma vie.
Je me produirai devant une foule nombreuse et je ne ferai aucune erreur.
Certains d’entre eux se réalisent. La plupart se répètent chaque 1er janvier comme un disque rayé.
Alors je me suis dit, si les gens peuvent manifester un conjoint ou une promotion, pourquoi pas de l’argent ? Il n’y a aucun mal à penser que l’argent vous parvient de la manière la moins attendue.
Avant de cliquer, écoutez-moi. Ce n'est pas mon premier rodéo de manifestation. La dernière fois que je l'ai fait, j'ai quitté une carrière dans la finance six ans plus tôt que prévu.
La crise des liquidités
J'ai manqué de liquidités ces derniers temps à cause des appels de capitaux. J'ai prévu un budget allant jusqu'à 300 000 $ d'appels de capitaux au cours des 12 premiers mois d'un engagement de fonds de risque d'un million de dollars. En six mois, 460 000 $ avaient été appelés.
Cela représente un trou de 160 000 $, en deux fois moins de temps.
La bonne nouvelle est que notre revenu passif couvre toujours tous nos frais de subsistance. La mauvaise nouvelle est que si un autre appel de capitaux de 3 % ou plus est effectué dans les prochains mois, je n'aurai pas les fonds nécessaires.
Manifester de l'argent dans le spa
Un matin, j'étais assis dans le bain à remous, réfléchissant à ce que j'allais écrire ensuite. Sorti de nulle part, j'ai commencé à dire : « Laissez l'argent arriver de manière inattendue ».
Je l'ai dit plusieurs fois. Ensuite, j'ai recommencé à faire défiler les actualités sur mon téléphone. Très spirituel.
Une semaine plus tard, je suis allé à ma boîte postale pour poster une copie signée de Jalons du millionnaire à un client consultant. Chaque client reçoit un exemplaire signé d'un premier tirage, d'une première édition, qui pourrait un jour valoir beaucoup plus. Je n'avais pas vérifié ma boîte aux lettres depuis trois semaines, le courrier s'était donc accumulé.
Une enveloppe provenait du fisc. Cela fait toujours battre mon cœur.
Remboursement du gouvernement
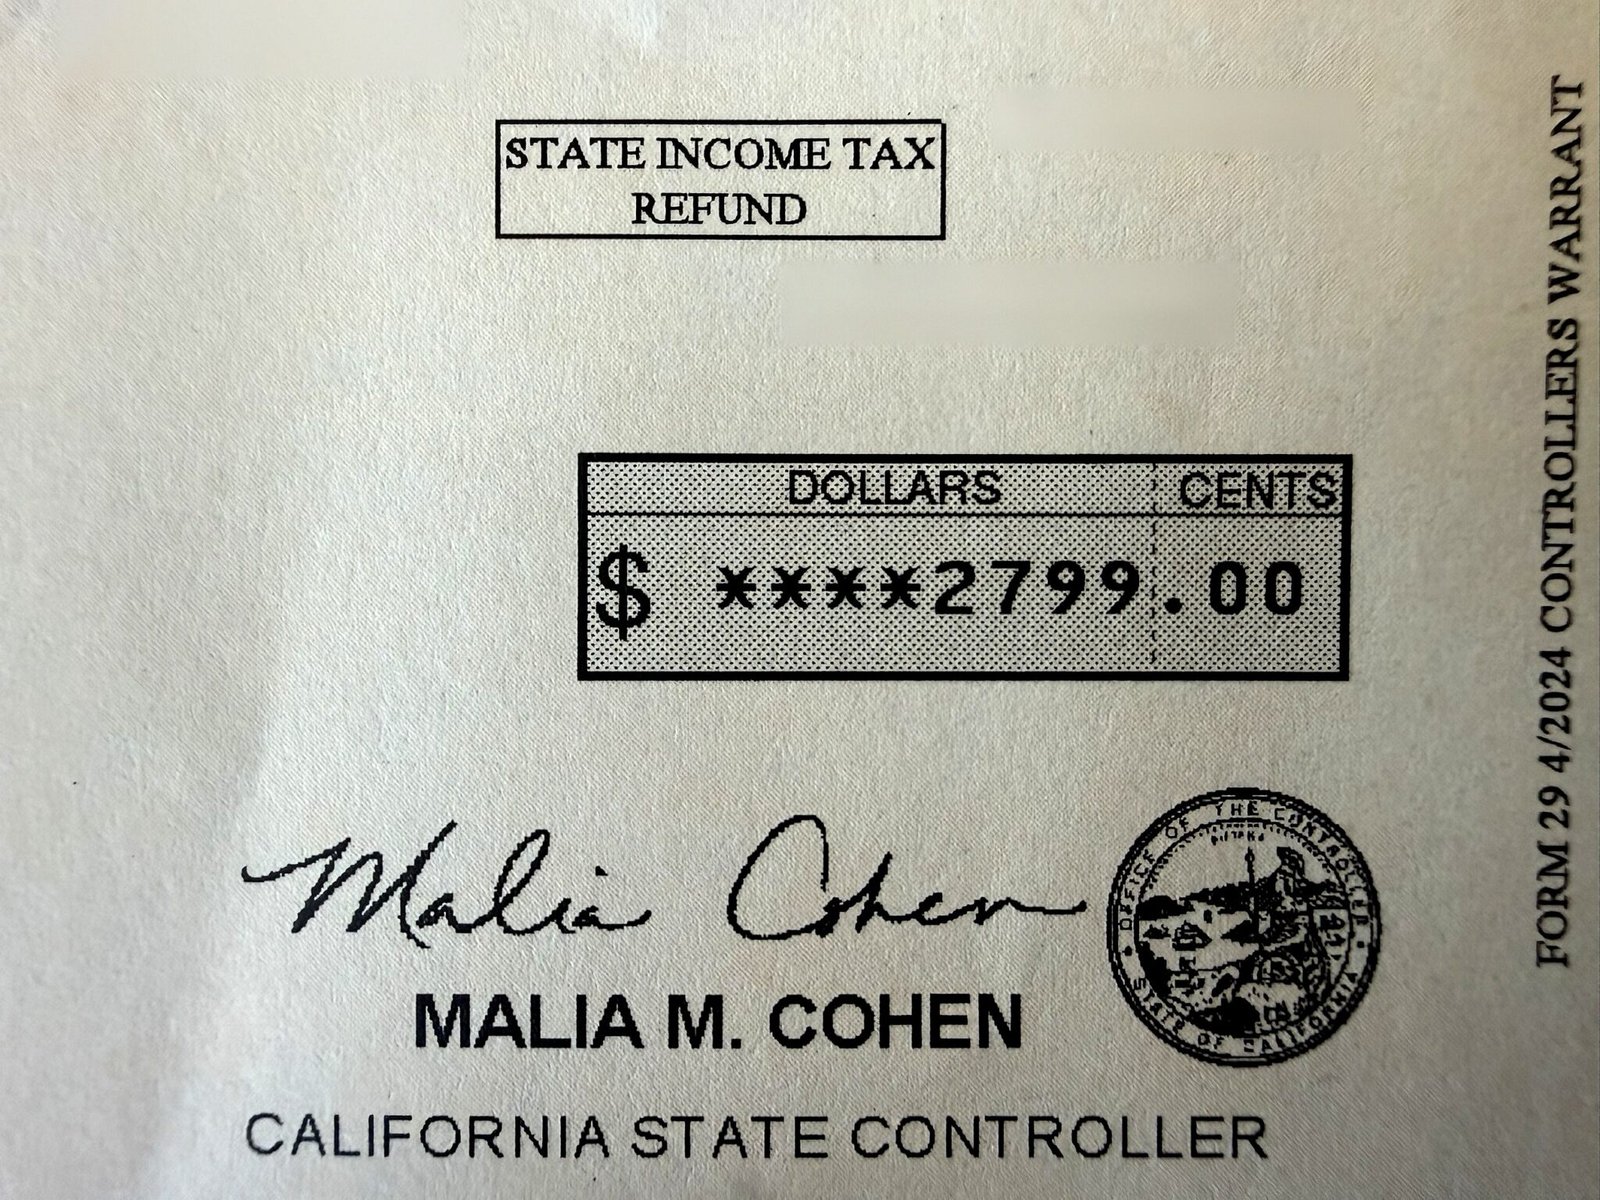
Mais cette fois, il y avait un chèque de 2 799 $ à l’intérieur. Ouais bébé ouais !
Il s'avère que lors de ma demande de prolongation du 15 avril, j'ai déclaré un paiement d'impôt estimé nul alors que j'en avais effectivement effectué. Ensuite, lorsque j'ai déposé ma déclaration complète en septembre, j'ai payé à la Californie 650 $ supplémentaires, sur la base de ce que le logiciel fiscal m'avait dit de payer. Le Franchise Tax Board m'a donc renvoyé de l'argent dont je ne savais pas qu'on me devait.
Techniquement, c'était mon argent depuis le début, rendu à cause de ma propre négligence. Mais c’était comme de l’argent gratuit, et j’en avais désespérément besoin pour reconstituer ma réserve de trésorerie.
Ça va mieux. Le gouvernement fédéral me doit apparemment également un remboursement, mais n'a pas pu le payer car je n'avais jamais ajouté mon compte bancaire à mon compte en ligne IRS. Je ne savais même pas que ce portail existait. Je me suis connecté, j'ai ajouté mon compte courant et j'attends maintenant une autre surprise.
L'argent n'arrêtait pas d'apparaître
La deuxième surprise a été la demande de services de conseil. Je ne fais pas de publicité pour mes conseils financiers, car la demande peut être écrasante et chaque séance demande beaucoup de travail. Je préfère environ un ou deux par mois.
Après la séance dans le spa, en une semaine, quatre personnes nous ont contacté. J'ai dit oui à chacun d'entre eux et je les ai espacés à raison d'un par semaine. Cela a permis de créer une réserve supplémentaire de 1 % pour les futurs appels de capitaux.
Même si un client n'a toujours pas payé après neuf jours. De plus, j'ai oublié de demander un dépôt car j'ai confondu un autre dépôt avec le leur étant donné l'augmentation de la demande. Apparemment, l'univers livre les pistes mais pas les comptes clients.
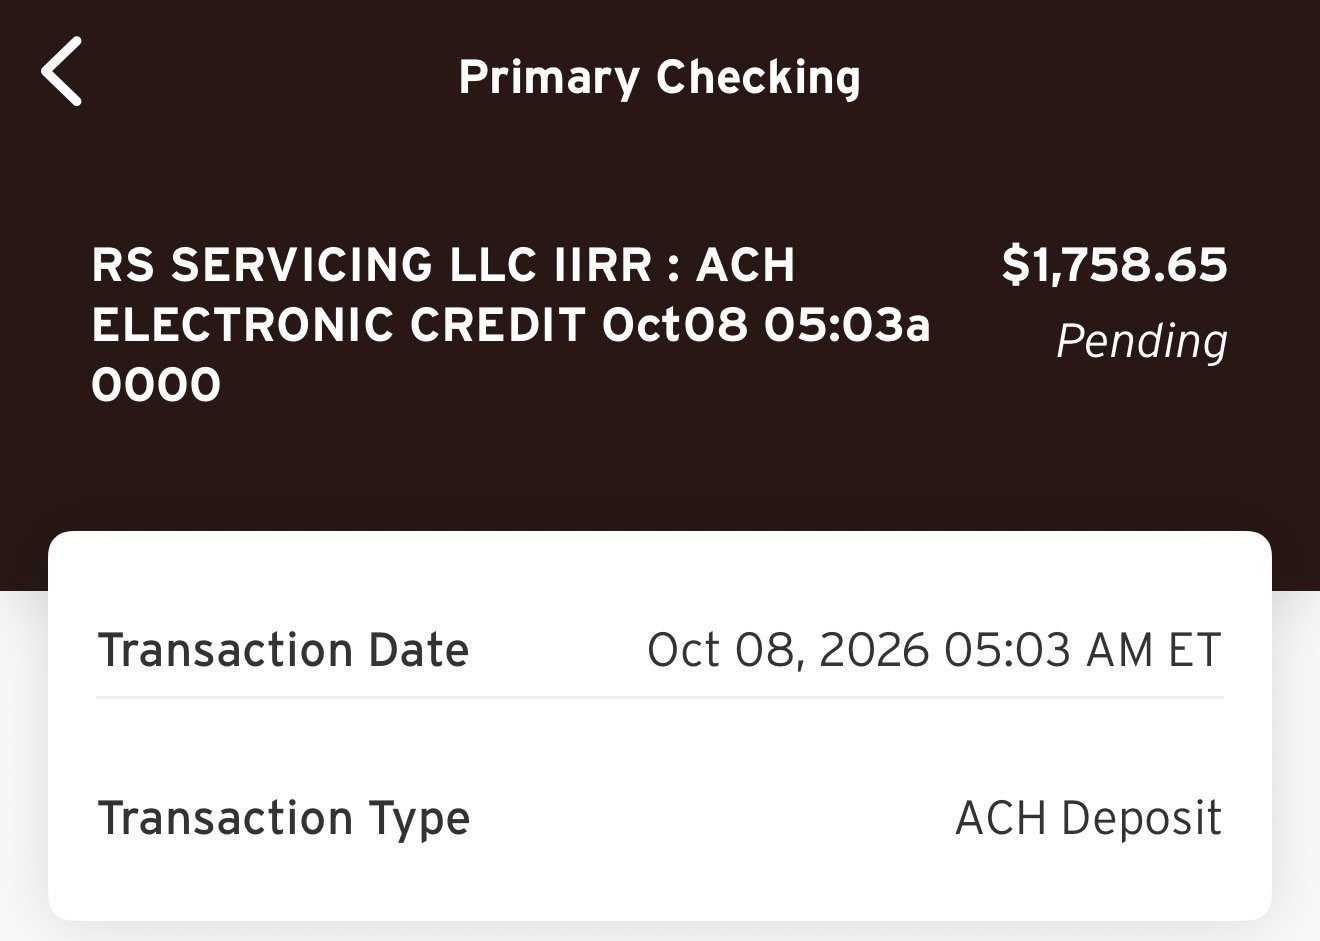
La troisième surprise a été une distribution de 1 758,65 $ provenant d'un fonds immobilier privé dans lequel j'ai investi il y a près de 10 ans. Sur 17 actifs, il en reste quatre, dont trois fonctionnent correctement. La dernière distribution remonte à au moins six mois. 1 758,65 $, ce n’est pas grand-chose, mais chaque dollar compte. Le fonds a déjà remboursé tout mon capital et bien plus encore.
Découverte d'un investissement important sous-performant
La quatrième surprise fut la découverte d’argent d’une autre nature.
Je parcourais l'un de mes plus de 40 comptes financiers et j'ai remarqué un investissement qui avait sous-performé depuis quatre ans. Je ne l'avais pas remarqué car il est détenu sur un compte que gère ma femme.
Je ne pensais pas qu'il se redresserait dans les 12 prochains mois, alors je l'ai vendu sans plus-value, triste, je sais. Mais cette seule vente a créé un tampon pour un appel de capital de 13,7 %, soit 137 000 $.
J’étais ravi car je n’avais pas du tout compté cette position dans ma valeur nette. Hourra pour avoir des comptes séparés.
Un ancien partenaire commercial contacté
La cinquième surprise est venue de ma boîte de réception. Le directeur marketing d'un ancien partenaire affilié m'a envoyé un e-mail à l'improviste. Nous avons travaillé ensemble pendant plusieurs années il y a une dizaine d’années, puis la vie a continué.
Il a rejoint une nouvelle société dont le produit automatise les opérations bancaires et la tenue de livres pour les investisseurs immobiliers. En tant que propriétaire qui suit toujours le loyer et les réparations avec un mélange de feuilles de calcul et de refus, je comprends l'appel. Cela pourrait convenir à la communauté des samouraïs financiers, mais je ferai preuve de diligence raisonnable avant de dire oui.
Même s’il n’en résulte rien, la leçon demeure : les relations que vous avez nouées il y a 10 ans peuvent encore porter leurs fruits. Traitez bien les gens en montant, car on ne sait jamais qui reviendra.
Au total, j'ai maintenant environ 15,5 % de mon engagement, soit 155 000 $, prêts pour la prochaine série d'appels de capitaux. Tout remboursement fédéral ou nouveau revenu de partenariat est de la sauce. Cela devrait me donner trois à six mois de répit. Pendant ce temps, je continuerai à générer de la trésorerie à partir des flux de trésorerie.
Mon premier grand destin manifeste
Ce n'est pas la première fois que manifester me sauve.
En 1999, j'ai commencé ma carrière à New York. Il était prévu d'être au bureau à 5h30. Un matin, alors que j’entrais avant le lever du soleil, j’ai été frappé : je ne pourrais pas faire cela pendant trois ou quatre décennies.
J'ai donc manifesté mon destin. Je serais sans finances à 40 ans.
Je ne l'ai pas dit une seule fois. Cet objectif est devenu le filtre de chaque décision financière que j’ai prise au cours des 13 années suivantes. J'ai épargné et investi 50 à 80 % de mon revenu après impôt et 98 % de ma prime chaque année. Les sacrifices pour atteindre l’indépendance financière ne sont plus perçus comme une restriction. Au lieu de cela, chaque dollar économisé semblait un pas de plus vers la libération.
Lorsqu’il était enfin temps de sauter, j’ai manifesté une solution au problème suivant : comment partir sans renoncer à cinq ans de rémunération différée. Au lieu d'arrêter, je négocié une indemnité de départ. J'ai gardé toutes mes indemnités différées, j'ai reçu une indemnité de départ à six chiffres et je suis reparti avec un parachute et un tampon.
Je suis parti en 2012 à 34 ans. Six ans plus tôt que prévu.
Vous voulez manifester votre propre sortie ?
Si vous envisagez de quitter un emploi que vous n’aimez plus, n’abandonnez pas. Arrêter de fumer, c’est repartir sans rien. Soyez licencié avec une indemnité de départ à la place.
j'ai écrit Comment organiser votre licenciement pour vous montrer comment j'ai négocié le mien et comment vous pouvez faire de même. Vous apprendrez comment aborder votre manager, ce que vous pouvez demander et comment repartir avec un parachute au lieu d'un ticket rose et d'un compte bancaire vide.
Des milliers de lecteurs l’ont utilisé pour gagner du temps, un tampon financier et un nouveau départ. Utilisez le code « sauvegarder » à vérifier pour économiser 10 $.
Ce que fait réellement la manifestation
Voici ce que j'ai appris de ces deux expériences. Manifester n’est pas magique. C'est la direction.
Revenez à cette liste en haut. La différence entre ceux qui se réalisent et ceux qui deviennent des traditions annuelles ne réside pas dans la fréquence à laquelle vous les dites. Il s'agit de savoir si les dire change ce que vous faites le lendemain matin.
Lorsque vous dites à voix haute ce que vous voulez, vous commencez à remarquer des choses que vous ignoreriez autrement. La boîte postale que vous évitez. Le portail gouvernemental dont vous ignoriez l'existence. La position sous-performante que vous avez été trop têtu ou trop fidèle pour vendre. Les demandes de conseil que vous refuseriez normalement.
Chaque dollar que j’ai « manifesté » ce mois-ci était déjà à moi ou gagné par moi. Manifester m'a juste fait aller voir.
C'était la même chose en 1999. Vouloir prendre une retraite anticipée ne permettait pas d'économiser de l'argent. J’ai économisé 50 à 80 % de mes revenus. Mais sans un destin clair, je n’aurais jamais eu la discipline nécessaire pour continuer à faire ça pendant 13 ans.
Manifestez votre propre bonne vie
Alors, à quoi ressemble réellement une belle vie pour vous ?
Une fois que vous avez une bonne idée, voici comment faire en sorte que la manifestation fasse quelque chose d'utile :
- Écrivez-le avec une date. « Prendre une retraite anticipée » est un souhait. « Sans finance d’ici 40 ans » est un destin.
- Donnez-lui un taux d'épargne. Si votre objectif ne change pas le montant que vous économisez, ce n’est pas un objectif. C'est un rêve éveillé. Économisez et investissez 50 % par an pendant 10 ans et vous serez libre, garanti.
- Allez chercher l'argent qui vous appartient déjà. Vérifiez la base de données des biens non réclamés de votre état, les anciens 401(k), les comptes oubliés, les remboursements d'impôts et les investissements que vous avez ignorés. Vous êtes peut-être plus riche que vous ne le pensez.
- Dites oui aux opportunités que vous refuseriez normalement. Du travail supplémentaire, un projet parallèle, une augmentation que vous étiez trop nerveux pour demander.
- Manifestez la sortie, pas seulement la destination. L’indemnité de départ faisait la différence entre partir sans rien et partir avec un tampon.
Lorsque vous êtes dos au mur, vous trouverez généralement une issue. Parfois, la solution reste dans votre boîte aux lettres depuis quatre semaines.
Maintenant, si je pouvais simplement manifester quatre pack abs, ce serait un exploit incroyable. Mais on ne peut pas tout avoir.
Lecteurs, Avez-vous déjà concrétisé de l'argent ou un grand objectif de vie, et cela s'est-il accompagné d'un plan ou simplement de bonnes vibrations ? À quoi ressemble pour vous une bonne vie et quelle est la seule chose qui vous sépare d’elle ? Avez-vous déjà trouvé de l’argent qui vous appartenait depuis le début ?
Abonnez-vous au samouraï financier
Rejoignez plus de 60 000 lecteurs et inscrivez-vous à la newsletter gratuite Financial Samurai ici. Chaque semaine, je partage ce que je vois et ce que je fais avec mon propre argent, des appels de capitaux aux réserves de trésorerie.
Pour recevoir les nouveaux articles dans votre boîte de réception dès leur publication, sans publicité pendant les premières heures, inscrivez-vous ici.
L’argent est trop important pour être laissé à la pontification. J'écris à partir de mon expérience personnelle depuis 2009 et je continuerai à partager les bons, les mauvais et les miracles occasionnels du remboursement des impôts.
Vous pouvez lire l’article original (en Angais) sur le blogwww.financialsamurai.com